Новый Налоговый кодекс и рост издержек: где ритейлу и дистрибуции искать резерв маржи
Новый Налоговый кодекс и рост издержек: где ритейлу и дистрибуции искать резерв маржи
С 1 января 2026 года торговля в Казахстане работает по новому Налоговому кодексу. НДС вырос, плательщиков стало больше, а поднимать цены бесконечно нельзя — покупатель уйдёт к конкуренту. Разбираемся, где рознице и дистрибуции найти маржу внутри собственного бизнеса.
Что изменил Налоговый кодекс-2026 для торговли
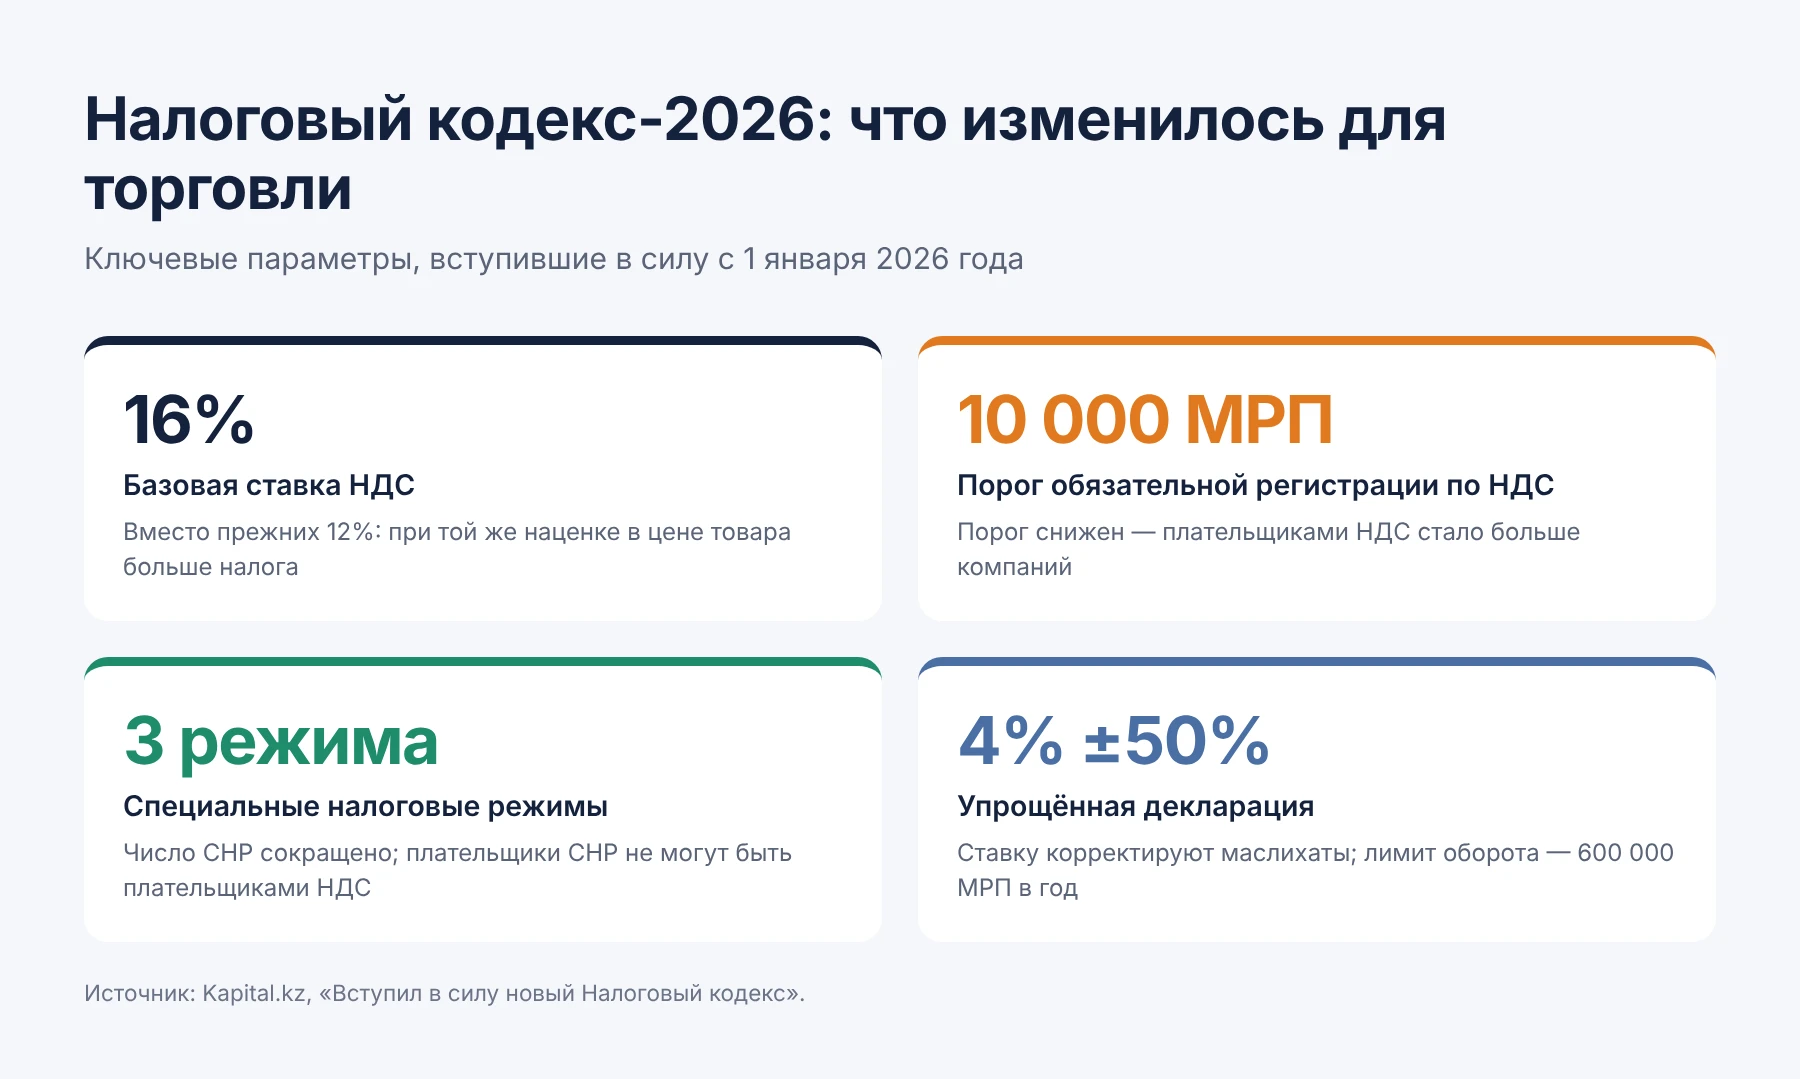
Новый кодекс вступил в силу 1 января 2026 года. Для торговых компаний важны три изменения.
НДС вырос до 16%
Базовая ставка НДС теперь 16% вместо 12%. При той же наценке цена на полке растёт, а если цену держать — сжимается маржа.
Порог регистрации по НДС снижен
Обязательная регистрация теперь наступает при обороте от 10 000 МРП в год. Многие небольшие сети и дистрибьюторы впервые стали плательщиками НДС.
Спецрежимов стало меньше
Осталось три специальных налоговых режима, и их плательщики не могут быть плательщиками НДС. Ставка упрощённой декларации — 4% с правом маслихатов менять её на 50% в любую сторону, лимит оборота — 600 000 МРП.
Что это значит на практике
Издержки выросли, а покупатель чувствителен к цене. Даже при замедлении инфляции до 9,3% в сентябре 2026 года непродовольственные товары подорожали на 11% за год. Значит, маржу придётся искать не в цене, а в себестоимости и операционных потерях.
Почему резерв стоит искать в запасах
У торговой компании товарные запасы — обычно самая крупная статья оборотных активов. В них сидят деньги, за них платят аренду склада, из-за них пишут списания. При этом заказ во многих компаниях до сих пор считают в Excel, по опыту закупщика.
Простая логика: если налог на продажу вырос, то каждый тенге, потерянный на излишках и списаниях, теперь стоит дороже. А каждый тенге, возвращённый из запасов, не требует ни новых покупателей, ни повышения цен.
Пять резервов маржи внутри компании
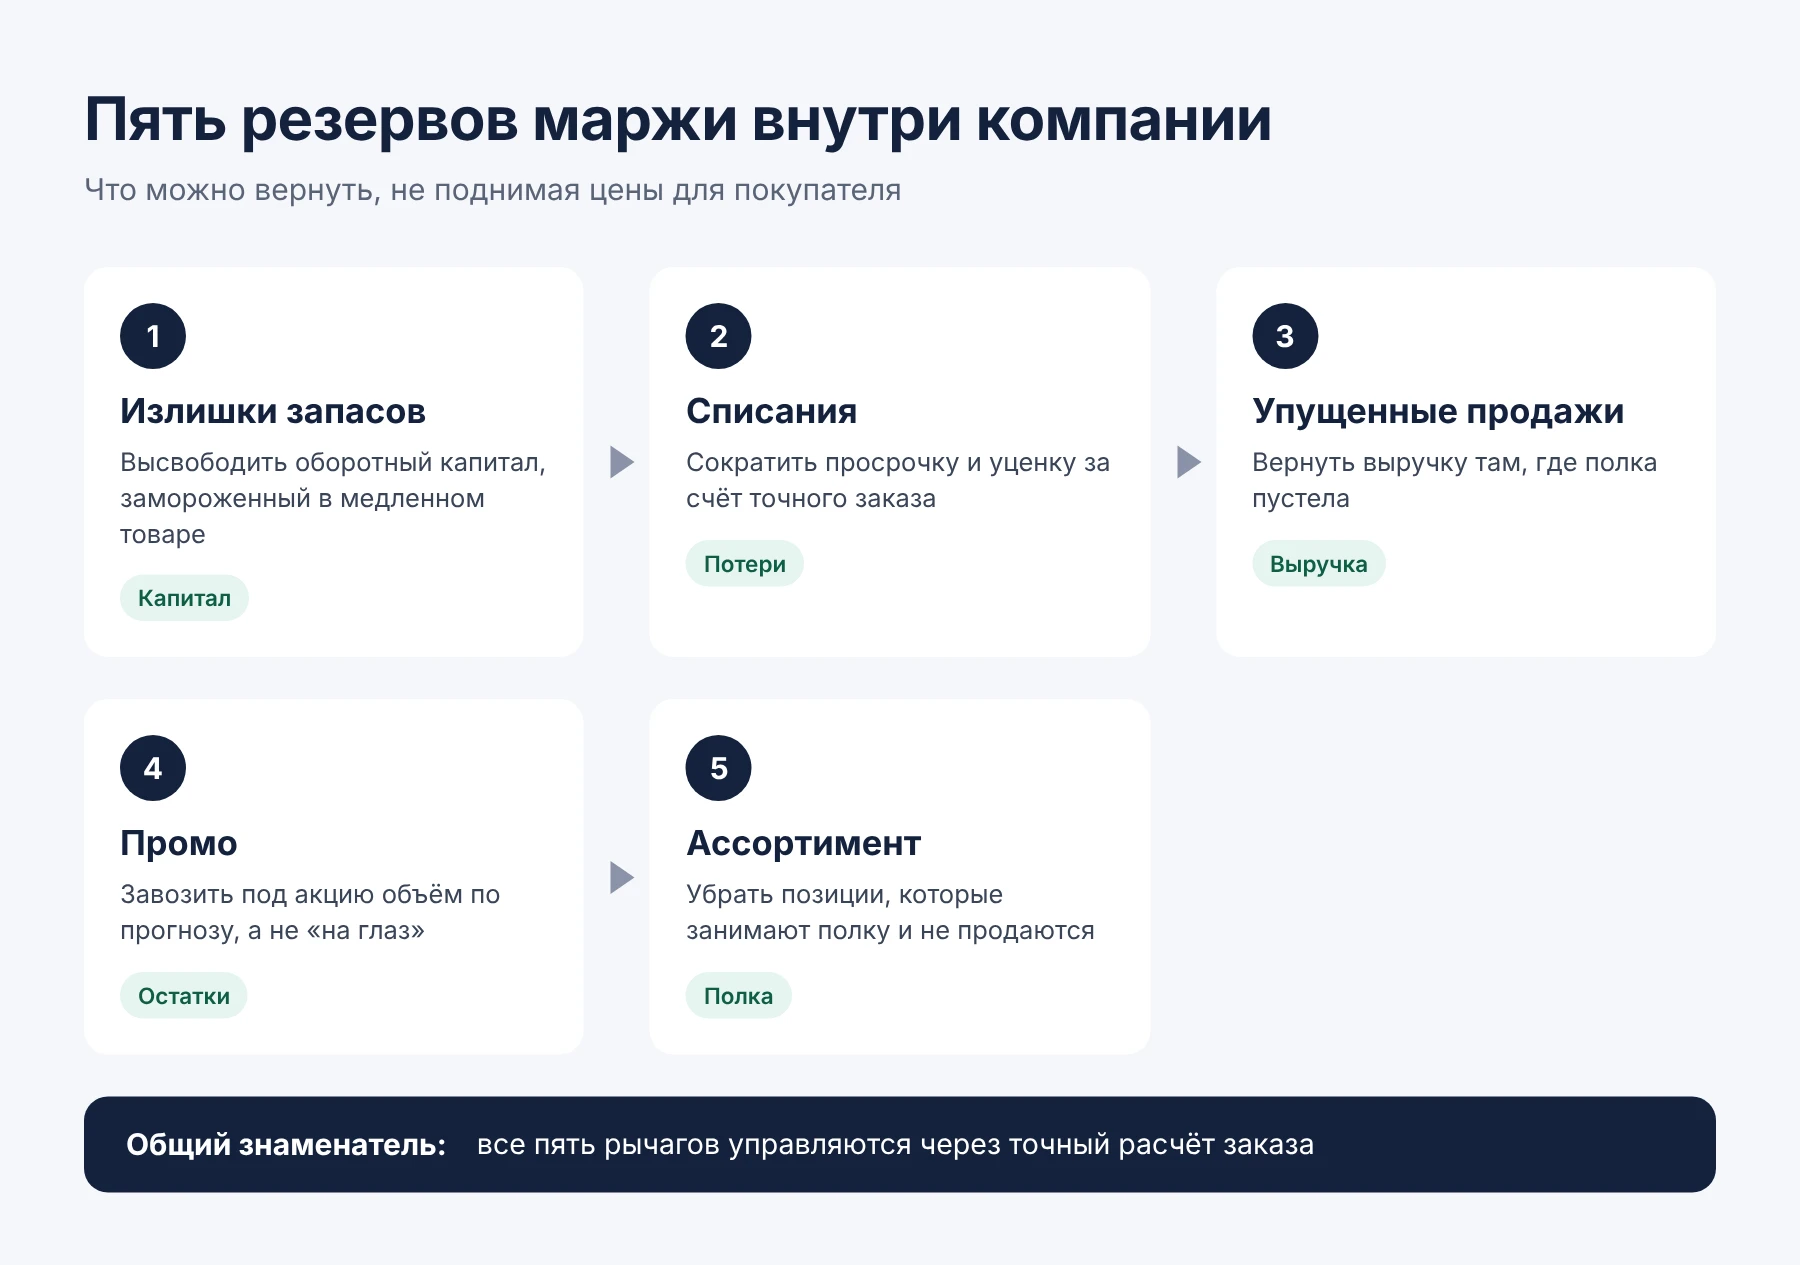
1. Излишки запасов
Товар, который лежит дольше нужного, замораживает оборотный капитал. Оптимизация запасов освобождает эти деньги без кредита.
2. Списания
Просрочка, уценка сезонного товара, бой — прямая потеря маржи. Чем точнее заказ, тем меньше товара доживает до конца срока годности.
3. Упущенные продажи
Пустая полка не видна в отчётах, но видна покупателю. Выручка уходит к конкуренту, и часто вместе с лояльностью.
4. Промо
Под акцию завозят с запасом, а после неё остатки продают со скидкой. Прогноз промо-продаж убирает оба перекоса.
5. Ассортимент
Позиции, которые не продаются, занимают полку и деньги. ABC/XYZ-анализ показывает, что из них пора вывести.
С чего начать
Все пять резервов связаны одним вопросом: сколько и чего заказать. Поэтому начинать логично с расчёта заказа.
Шаг 1. Посчитайте, сколько стоят потери
Возьмите оборачиваемость по категориям, сумму списаний за год и долю позиций, которых регулярно нет на полке. Уже эти три цифры покажут, где лежит основной резерв.
Шаг 2. Переведите заказ на прогноз спроса
Ручной заказ не выдерживает тысяч позиций и десятков магазинов. Системы автозаказа ежедневно пересчитывают потребность по каждому SKU, учитывая сезонность и промо. Например, разработчики ABM Inventory заявляют сокращение излишков до 30%, списаний — на 20% и срок окупаемости в среднем до шести месяцев.
Шаг 3. Интегрируйте с учётной системой
Автозаказ не заменяет ERP: он берёт остатки и продажи из учётной системы и возвращает туда готовые заказы. Для бухгалтерии и налогового учёта ничего не меняется.
Новый Налоговый кодекс сделал ошибки в управлении товарными запасами дороже. Поднять цены вслед за налогом можно не всегда, а вернуть деньги из излишков, списаний и пустых полок — в силах самой компании. Это и есть тот резерв маржи, который не зависит от налоговых ставок.